
数字货币和电子支付到底有啥不同?普通人日常收付该注意啥
我在支付行业做了八年风控,从最早的POS刷卡机到手机扫码,再到数字人民币全面落地,一路看下来,发现好多人把数字货币和电子支付混为一谈,其实这俩差得远,今天掰开来说。
电子支付说白了就是把现金搬到了手机上。微信、支付宝、银行APP,底层还是商业银行体系在记账,你花一块钱,背后是某家银行的负债在变动。它快、方便,但每一笔都要经过第三方机构处理,断网就瘫了。
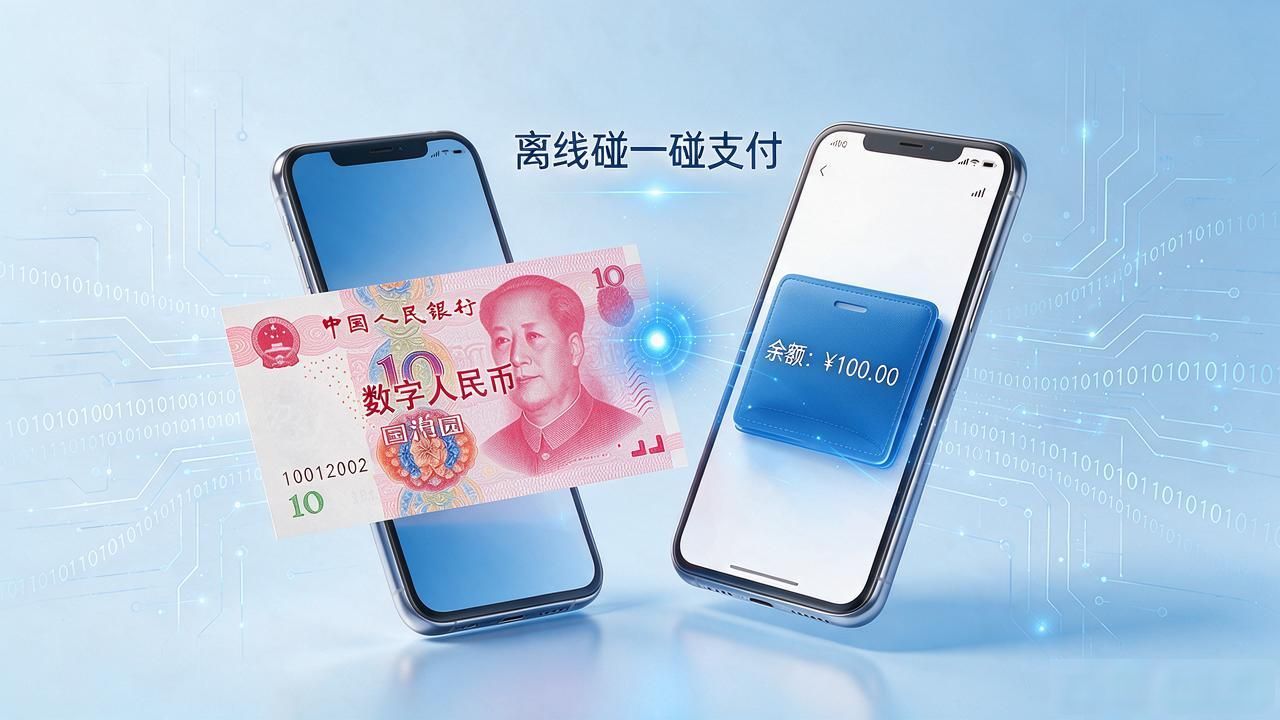
数字人民币不一样,它是央行直接发的钱,你手机钱包里的数字,法律上等价于一张纸币。不经过商业银行数字货币和电子支付到底有啥不同?普通人日常收付该注意啥,不依赖任何平台,离线状态下两根手机碰一碰也能完成支付。底层用了数字签名,防伪能力拉满。
实际用起来,差别最直观的是隐私和管控的平衡。电子支付的数据归平台和银行管,消费记录在商家眼里基本透明。数字人民币走的是"可控匿名",小额交易连央行都看不到具体是谁买的菜,但反洗钱的大数据追踪能力保留着。
我提醒身边开店的亲戚,收钱别只贴一个码,把数字人民币的收款码也加上,确实有客户已经习惯用那个绿色APP付钱了。钱包不用额外下载,银行APP或央行官网都能领数字货币和电子支付,跟领一张电子卡差不多。