
美国银行储存数字货币,机构冷托管和散户账户有啥区别
美国银行储存数字货币,已经从概念走到了实操落地。各州监管机构持续出台细则,银行与数字资产的对接不再只是"能不能做",而是"怎么做才合规"。对投资者来说,理解银行到底怎么"存"你的币,比单纯关心涨跌更重要。
摩根大通、花旗等机构级玩家,普遍采用多重签名冷存储,私钥拆分托管在不同独立方,任何单一节点无法单独提取。部分银行把实际存储外包给Coinbase Custody等专业托管商,银行只负责交易清算,不碰底层密钥。
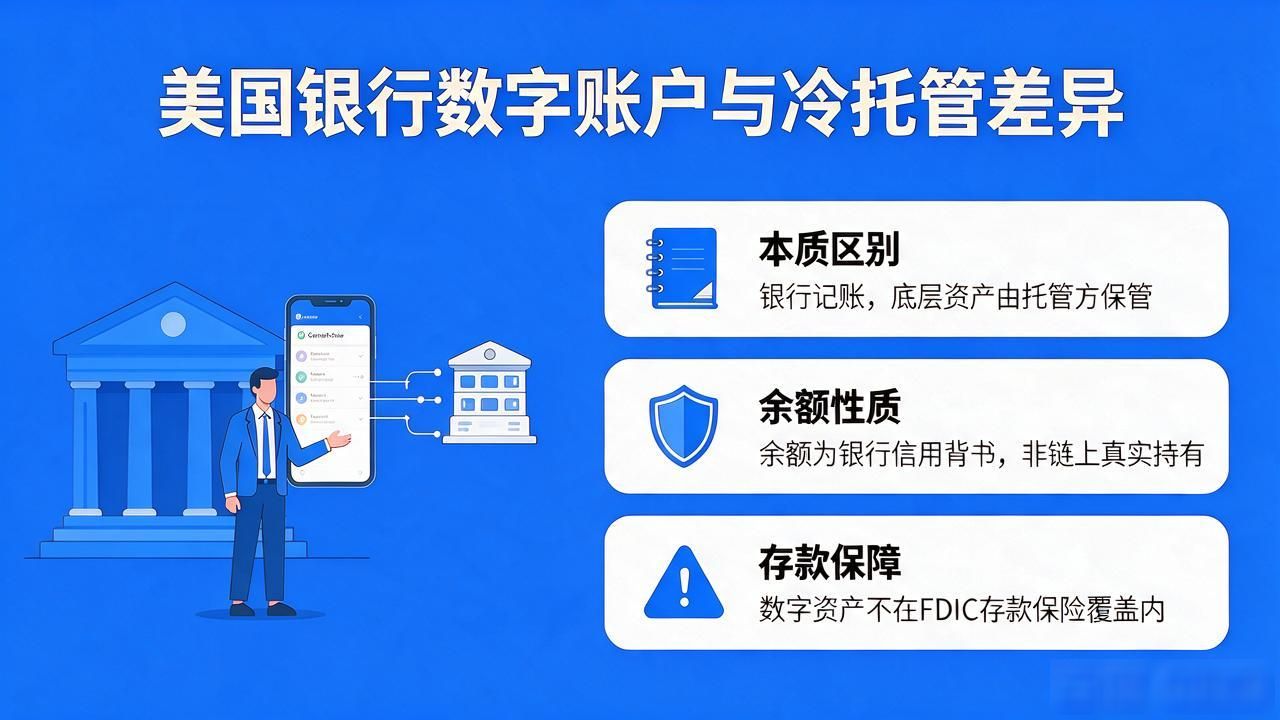
散户在银行开"数字资产账户"美国银行储存数字货币,机构冷托管和散户账户有啥区别,本质是银行帮你记账,底层资产仍由托管方保管。你看到的余额是银行信用背书,不等于链上真实持有。这和存现金有根本区别——数字资产目前不在FDIC存款保险覆盖范围内。
SEC和CFTC的联合托管规则要求银行对托管资产做每日对账与压力测试。一旦银行破产清算,数字货币账户的清偿顺序排在普通存款之后。"银行帮你存币"绝不等于"银行帮你兜底",这层区别很多散户没搞清楚。
选银行托管时盯紧三样:各州货币交易牌照是否齐全、托管服务商的审计频率、资产是否做到账户隔离。别被"银行级安全"的广告词带节奏美国银行储存数字货币,真正保护你利益的是资产隔离那堵墙,不是银行招牌。