
央行数字货币DCEp到底有啥特点?这几件事你得知道
干了十几年银行,最近跟央行数字货币DCEp打交道的同事越来越多,客户问得最多的就是"这玩意儿跟微信支付宝有啥区别"。简单说,DCEp是央行发行的法定数字货币,跟纸币硬币一个地位,但长在电子世界里,它的几个核心特点我给大家捋一捋。
法偿性是它最底层的身份标签。不管商家愿不愿意收,法定货币的流通地位是法律兜底的。你拿一百块纸币买东西没人能拒收,DCEp同理。这一点跟任何平台钱包里的余额完全不同央行数字货币DCEp有什么特点央行数字货币DCEp到底有啥特点?这几件事你得知道,后者只是私域记账。
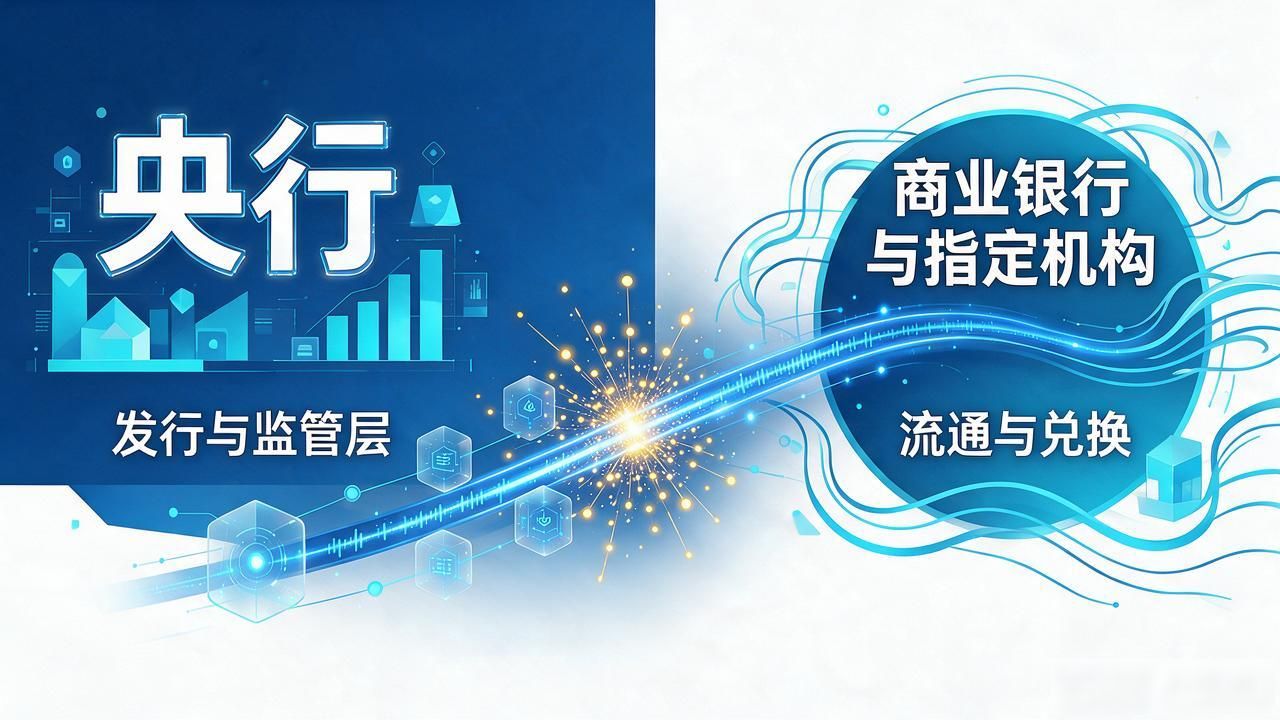
运营上走的是双层架构:央行管发行和总量,商业银行和指定机构负责兑换、流通和客户服务。你下载一个应用就能开户,跟开银行账户的体验差不多,但底层清算走的是央行账户,不经过商业银行的"管道",效率差了一个量级。
另一个让我觉得挺实用的是离线支付能力。手机没信号、没电的情况下,两把手机碰一下就能完成小额转账,类似NFC的"闪付"。我在地铁里刷手机都偶尔没信号,这个设计确实解决了刚需。
匿名性也是设计里反复提到的点,但准确说是"可控匿名"——小额交易保护隐私,大额和异常交易在反洗钱框架下可追溯。既不像现金那样完全无记录,也不像银行卡那样全程留痕,这个尺度拿捏得比较克制。